
1. La decisión jurídica como primer acto de posicionamiento de marca
En el ecosistema empresarial contemporáneo, la elección de la estructura societaria o individual trasciende con creces el mero cumplimiento fiscal. Constituye, en sí misma, una declaración pública sobre la envergadura, la solvencia y la visión de futuro de la organización. Cuando un cliente corporativo de gran volumen evalúa una propuesta comercial, no solo analiza la propuesta de valor técnica; examina la estructura jurídica del proveedor para medir la estabilidad contractual y la mitigación de contingencias.
Del mismo modo, los inversores, las entidades bancarias y los socios estratégicos filtran las oportunidades comerciales según el vehículo legal adoptado. Una estructura inadecuada puede limitar el acceso a capital semilla, complicar el reparto de incentivos accionariales o estrangular la tesorería inicial con cargas fiscales mal planificadas.
Por ende, el especialista en marketing estratégico debe dominar los fundamentos jurídicos para alinear la narrativa de marca con la realidad corporativa. Un negocio que aspira a proyectar innovación tecnológica y escalabilidad global difícilmente convencerá al mercado si opera bajo una figura individual precaria que confunde el patrimonio doméstico con el operativo. La arquitectura legal es el cimiento de la reputación corporativa.
2. Criterios determinantes para seleccionar la forma jurídica
Antes de acudir a las ventanillas administrativas o notariales, el equipo promotor debe someter su proyecto a un análisis exhaustivo basado en cinco vectores estratégicos:
A. Responsabilidad patrimonial del promotor
La primera distinción fundamental radica en la frontera patrimonial. Existen formas jurídicas donde el emprendedor responde de las deudas del negocio con la totalidad de sus bienes presentes y futuros. En contraste, otras figuras crean una persona jurídica independiente, dotada de personalidad propia, donde la responsabilidad de los socios queda estrictamente confinada al capital aportado. En sectores donde el riesgo operativo, contractual o civil es elevado, arriesgar el patrimonio familiar por ahorrar costes iniciales de constitución constituye un error estratégico mayúsculo.
B. Número de socios e implicación operativa
El número de personas que integran la iniciativa condiciona el abanico legal. Ciertas figuras permiten la unipersonalidad desde su origen, mientras que otras exigen una pluralidad mínima. Asimismo, la naturaleza de la participación resulta crucial: no es idéntica la posición de un socio trabajador que aporta conocimiento y dedicación diaria que la de un socio puramente capitalista que exige dividendos y control financiero sin involucrarse en las operaciones cotidianas.
C. Capital social inicial y liquidez disponible
Cada modalidad legal impone exigencias pecuniarias distintas. Mientras que el alta como profesional autónomo no demanda desembolso inicial obligatorio en concepto de capital social, la creación de sociedades mercantiles requiere compromisos financieros iniciales o mecanismos de reserva progresiva. La elección debe equilibrar la disponibilidad de liquidez para el lanzamiento comercial con el respaldo patrimonial que demanden los acreedores.
D. Régimen fiscal y optimización tributaria
La tributación directa varía radicalmente. Las personas físicas tributan a través del impuesto sobre la renta de las personas físicas, un tributo progresivo donde a mayores beneficios corresponden tipos marginales crecientes que pueden superar el cuarenta y cinco por ciento según la comunidad autónoma. Las sociedades mercantiles, por el contrario, liquidan sus beneficios mediante el impuesto sobre sociedades, caracterizado por tipos impositivos fijos y deducciones por reinversión, investigación y desarrollo. Anticipar la cuenta de resultados previsional resulta indispensable para determinar el punto de inflexión donde conviene dar el salto a una estructura societaria.
E. Percepción externa y acceso a la financiación
El mercado califica a las empresas según su vestidura formal. La banca tradicional, las aceleradoras de empresas y los programas de licitaciones públicas exigen con frecuencia cuentas anuales depositadas en un registro público oficial, auditorías transparentes y órganos de administración definidos. Una sociedad mercantil transmite formalidad, vocación de permanencia y solidez financiera frente a esquemas individuales más volátiles.
3. Análisis de las principales figuras jurídicas para pequeños negocios
Para orientar a nuestros futuros directores comerciales y fundadores, clasificaremos las opciones más recurrentes en el tejido empresarial, focalizándonos en el marco jurídico aplicable en el ámbito del derecho mercantil y civil.
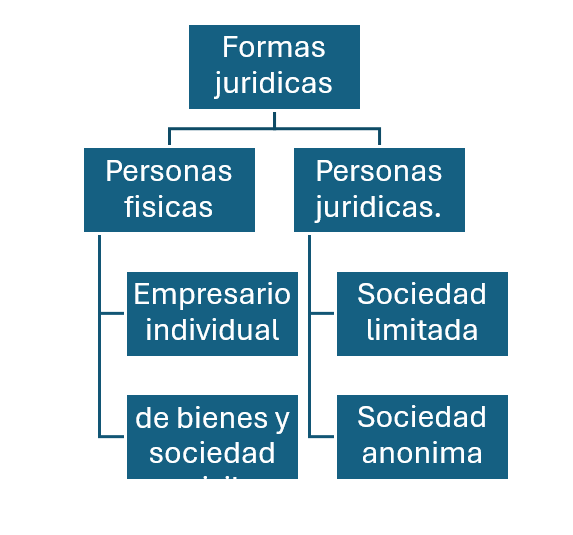
A. El empresario individual o autónomo
Representa la fórmula más ágil, rápida y económica para testear un producto mínimo viable en el mercado.
B. La comunidad de bienes y la sociedad civil
Son fórmulas asociativas tradicionales indicadas cuando dos o más emprendedores deciden unir fuerzas sin acometer los gastos formales de una sociedad de capital.
C. La sociedad de responsabilidad limitada
Es el buque insignia de la pequeña y mediana empresa. Su versatilidad y blindaje patrimonial la consagran como la opción preferente para proyectos que aspiran a consolidarse y escalar.
D. Otras formas singulares: cooperativas y sociedades laborales
Cuando el proyecto descansa sobre valores éticos, participación democrática y arraigo local, estas fórmulas ofrecen alternativas viables:
4. Cuadro comparativo para la toma de decisiones
| Forma jurídica | Capital mínimo | Responsabilidad | Tributación | Coste inicial de puesta en marcha | Idoneidad comercial |
| Empresario individual | Cero euros | Ilimitada (universal) | Impuesto sobre la renta de las personas físicas | Muy reducido | Validación rápida de servicios profesionales y comercio minorista local |
| Comunidad de bienes | Cero euros | Ilimitada y solidaria | Régimen de atribución o impuesto de sociedades | Reducido | Alianzas operativas entre autónomos con bajo requerimiento de activos |
| Sociedad limitada | Un euro (con reservas) | Limitada al capital suscrito | Impuesto sobre sociedades | Medio (notaría, registro mercantil, asesoría) | Proyectos escalables, comercialización digital, marcas que buscan inversión |
| Sociedad cooperativa | Fijado en estatutos | Limitada a las aportaciones | Régimen fiscal especial de cooperativas | Medio-alto | Emprendimientos sociales, economía colaborativa y comunidades de productores |
5. Itinerario secuencial: trámites de constitución y puesta en marcha
Constituir una empresa no debe vivirse como un laberinto burocrático, sino como un despliegue metódico de operaciones estratégicas. Dividiremos el itinerario en tres fases cronológicas: fase societaria previa, fase administrativa institucional y fase de apertura operativa.
| Fase 1: Constitución societaria |
| • Certificación negativa de denominación social |
| • Apertura de cuenta bancaria o declaración de fondos |
| • Redacción de estatutos sociales |
| • Firma de escritura pública ante notario |
| Fase 2: Trámites fiscales e institucionales |
| • Obtención del código de identificación fiscal previo |
| • Liquidación del impuesto de transmisiones y actos |
| • Inscripción en el registro mercantil provincial |
| • Obtención del código de identificación fiscal final |
| Fase 3: Activación operativa y comercial |
| • Alta censal en hacienda (declaración censal) |
| • Inscripción de empresa y alta en seguridad social |
| • Comunicación de apertura del centro de trabajo |
| • Licencias de actividad municipal |
| • Registro de marca y activos comerciales intangibles |
Fase 1: Trámites societarios previos (aplicable a sociedades mercantiles)
1. Obtención de la certificación negativa de denominación social
El primer paso consiste en solicitar ante el registro mercantil central un documento oficial que acredite que ninguna otra empresa utiliza idéntico nombre societario. Se pueden proponer hasta cinco denominaciones por orden de preferencia.
No confundan la denominación social (la razón jurídica de la empresa, que figurará en las facturas y los contratos) con la marca comercial (el nombre visible con el que los clientes identificarán los productos o servicios). Pueden llamarse legalmente Distribuciones del Mediterráneo Sociedad Limitada y operar en el mercado con la marca comercial Veloz.
2. Depósito del capital social o acreditación de aportaciones
Los fundadores deben acreditar los fondos que integrarán el capital de la compañía. Se puede realizar mediante transferencia a una cuenta bancaria abierta a nombre de la sociedad en formación, o bien, si la normativa lo faculta, mediante la manifestación de responsabilidad solidaria de los socios respecto a la realidad de las aportaciones dinerarias o no dinerarias (bienes, equipos informáticos, mobiliario tasado).
3. Redacción de los estatutos sociales y pacto de socios
Los estatutos constituyen la norma interna que regirá la vida de la sociedad: domicilio social, objeto social amplio y diversificado, capital, órganos de gobierno (administrador único, administradores solidarios, mancomunados o consejo de administración) y régimen de adopción de acuerdos.
Paralelamente, resulta imperativo redactar un pacto de socios privado. Este documento extraestatutario regula aspectos sensibles de mercadotecnia y gestión que no deben ser públicos: cláusulas de permanencia de los fundadores, propiedad de las bases de datos de clientes, fórmulas de no competencia y protocolos de resolución de bloqueos decisorios.
4. Otorgamiento de la escritura pública de constitución ante notario
Todos los socios fundadores comparecen ante notario público para elevar a público el contrato social. El notario verificará la identidad de las partes, la legalidad de los estatutos y la realidad del desembolso del capital.
Fase 2: Trámites institucionales y registrales
1. Obtención del código de identificación fiscal provisional
A través de la administración tributaria, se solicita el documento que asigna a la sociedad su número de identificación fiscal provisional, necesario para operar y suscribir contratos preliminares.
2. Liquidación del impuesto sobre transmisiones patrimoniales y actos jurídicos documentados
Aunque la constitución de sociedades suele encontrarse exenta de gravamen en este concepto para incentivar la actividad económica en territorios como España, persiste la obligación formal de presentar la autoliquidación con cuota cero ante la delegación tributaria de la comunidad autónoma correspondiente.
3. Inscripción registral en el registro mercantil provincial
La escritura pública notarial se remite al registro mercantil de la provincia del domicilio social. Los registradores mercantiles calificarán la legalidad del documento y procederán a su inscripción definitiva. Con este asiento, la sociedad adquiere su personalidad jurídica plena, publicándose el extracto correspondiente en el boletín oficial del registro mercantil.
4. Canje por el código de identificación fiscal definitivo
Una vez inscrita la escritura, se acude nuevamente a la agencia tributaria aportando la copia autorizada con los datos registrales para canjear el documento provisional por la tarjeta acreditativa del código de identificación fiscal definitivo.
Fase 3: Trámites fiscales, laborales y de apertura operativa
1. Declaración censal de alta en hacienda
Tanto si se trata de un autónomo individual como de una sociedad mercantil, antes de emitir la primera factura o deducir el primer gasto de marketing, debe tramitarse el alta en el censo de empresarios, profesionales y retenedores mediante la declaración censal correspondiente.
En este trámite se consignan:
2. Afiliación e inscripción ante la tesorería general de la seguridad social
La vertiente sociolaboral exige diversas actuaciones coordinadas:
3. Comunicación de apertura del centro de trabajo
La apertura de cualquier establecimiento físico u oficina abierta al público debe notificarse formalmente ante la dirección general de trabajo o consejería laboral autonómica, garantizando que se cumplen las evaluaciones de prevención de riesgos laborales y salud en el trabajo.
4. Legalización municipal: licencias de actividad y funcionamiento
El ayuntamiento donde radique la actividad fiscaliza el cumplimiento de las normativas de urbanismo, aislamiento acústico, evacuación de emergencias y accesibilidad. En la actualidad, muchas actividades comerciales inocuas se benefician de sistemas ágiles de declaración responsable o comunicación previa, que habilitan la apertura inmediata tras depositar un proyecto técnico visado. Para actividades molestas, insalubres o con gran afluencia de público, sigue siendo preceptiva la concesión de licencia expresa previa.
6. Protección legal de los activos de marketing: la dimensión invisible
Una deficiencia recurrente en los planes de empresa desarrollados por emprendedores noveles es agotar los recursos en la constitución societaria olvidando blindar sus activos de mercadotecnia. Un negocio no está plenamente constituido hasta que ha protegido su identidad competitiva:
| │ Activos comerciales y de marketing protegidos |
| 1. Marca y nombre comercial ante la oficina de patentes |
| (Garantiza monopolio de uso en clases de Niza) |
| 2. Dominios de internet (.com, .es, redes sociales) |
| 3. Cumplimiento de protección de datos (RGPD) |
| (Consentimiento informado, registro de actividades) |
| 4. Transparencia digital y comercio electrónico |
A. Registro de marca y nombre comercial
La denominación social mercantil obtenida en el registro mercantil no confiere derecho de exclusividad sobre el uso de ese término como marca en el mercado. Para impedir que la competencia copie nuestro nombre, logotipo, eslogan o tipografía distintiva, es preceptivo solicitar el registro ante la oficina de patentes y marcas del país respectivo o a nivel continental ante la oficina de propiedad intelectual de la Unión Europea. La marca se protege por clases de productos o servicios conforme a la clasificación internacional de Niza por periodos renovables de diez años.
B. Protección de datos de carácter personal y marketing digital
Cualquier base de datos generada mediante embudos de conversión, páginas de aterrizaje, suscripciones de correo electrónico o carritos de compra debe ajustarse al reglamento general de protección de datos. Ello exige redactar políticas de privacidad transparentes, obtener consentimientos expresos e informados, formalizar contratos de encargo de tratamiento con las plataformas de marketing en la nube y custodiar el registro de actividades de tratamiento. Una infracción en esta materia acarrea sanciones pecuniarias desproporcionadas que pueden dinamitar la tesorería de un pequeño negocio en sus primeras semanas de vida.
C. Normativa de servicios de la sociedad de la información y comercio electrónico
Si el negocio comercializa bienes o presta servicios a través de la red, debe cumplir con la legislación específica que obliga a identificar de manera visible y accesible el titular del sitio web, el código de identificación fiscal, los datos registrales, las condiciones generales de contratación, el derecho de desistimiento de catorce días naturales para consumidores y las reglas de instalación de cookies analíticas y publicitarias.
7. Errores críticos comunes y su repercusión comercial
| Error habitual | Consecuencia estratégica en marketing |
| Operar como persona física con productos o servicios de alto riesgo | Embargos al patrimonio doméstico ante reclamaciones de producto o indemnizaciones |
| Elegir un nombre comercial idéntico a una marca previamente registrada | Litigios marcarios, pérdida obligada del dominio digital y destrucción de material. |
| Facturar sin alta censal previo a deducciones de gastos promocionales. | Sanciones tributarias y pérdida del derecho |
| Postergar el pacto de socios | Parálisis en la toma de decisiones sobre inversión publicitaria y reparto de cuotas. |
Para afianzar el aprendizaje, repasemos las equivocaciones más frecuentes detectadas en la consultoría de lanzamiento:
.
8. Conclusiones y recomendaciones para el estudiante emprendedor
El pequeño negocio exitoso es aquel donde la brillantez del plan de marketing se apoya en una estructura jurídica blindada, predecible y optimizada. Como futuros líderes comerciales o consultores de marca, recuerden siempre que la elección de la forma jurídica debe responder a la pregunta: ¿dónde queremos que esté esta marca dentro de cinco años?
Si el objetivo es la prestación de servicios independientes con baja inversión y nulo apalancamiento, el empresario individual es el vehículo adecuado para comenzar hoy mismo. Si el horizonte contempla levantar rondas de inversión, distribuir productos físicos con riesgo de responsabilidad civil, crear canales de distribución mayorista o franquiciar un concepto original, la sociedad de responsabilidad limitada es el estándar incuestionable. Conozcan los trámites, planifiquen los plazos y ejecuten con rigor profesional.
La selección de la forma jurídica y la culminación rigurosa de los trámites de constitución constituyen el pilar estructural sobre el que se edifica la viabilidad comercial, la confianza del consumidor y la mitigación de contingencias en cualquier pequeño negocio. La arquitectura legal no representa una simple formalidad administrativa ajena al mercado, sino un instrumento decisivo de posicionamiento de marca, acceso a fuentes de financiación institucional y protección del patrimonio individual de los socios fundadores.